Die Nettorendite-Formel: Was von Ihrer Rendite wirklich übrig bleibt
Zeit, Steuern, Inflation, die richtige Struktur – über diese Faktoren für Vermögensaufbau wird viel geschrieben. Ein Faktor fehlt in den meisten Übersichten: die Kosten. Dabei sind sie der einzige Hebel, den Sie vollständig selbst steuern.
Das Wichtigste in Kürze
- Entscheidend ist nicht die Rendite eines Produkts, sondern was nach Kosten, Steuern und Inflation bei Ihnen ankommt – die Nettorendite.
- Im Rechenbeispiel (300 € monatlich, 30 Jahre) macht ein Kostenunterschied von 1,3 Prozentpunkten nach Steuern rund 47.000 € aus.
- Die Marktrendite kann niemand garantieren. Kosten und steuerliche Struktur lassen sich dagegen gezielt gestalten.
Die Formel
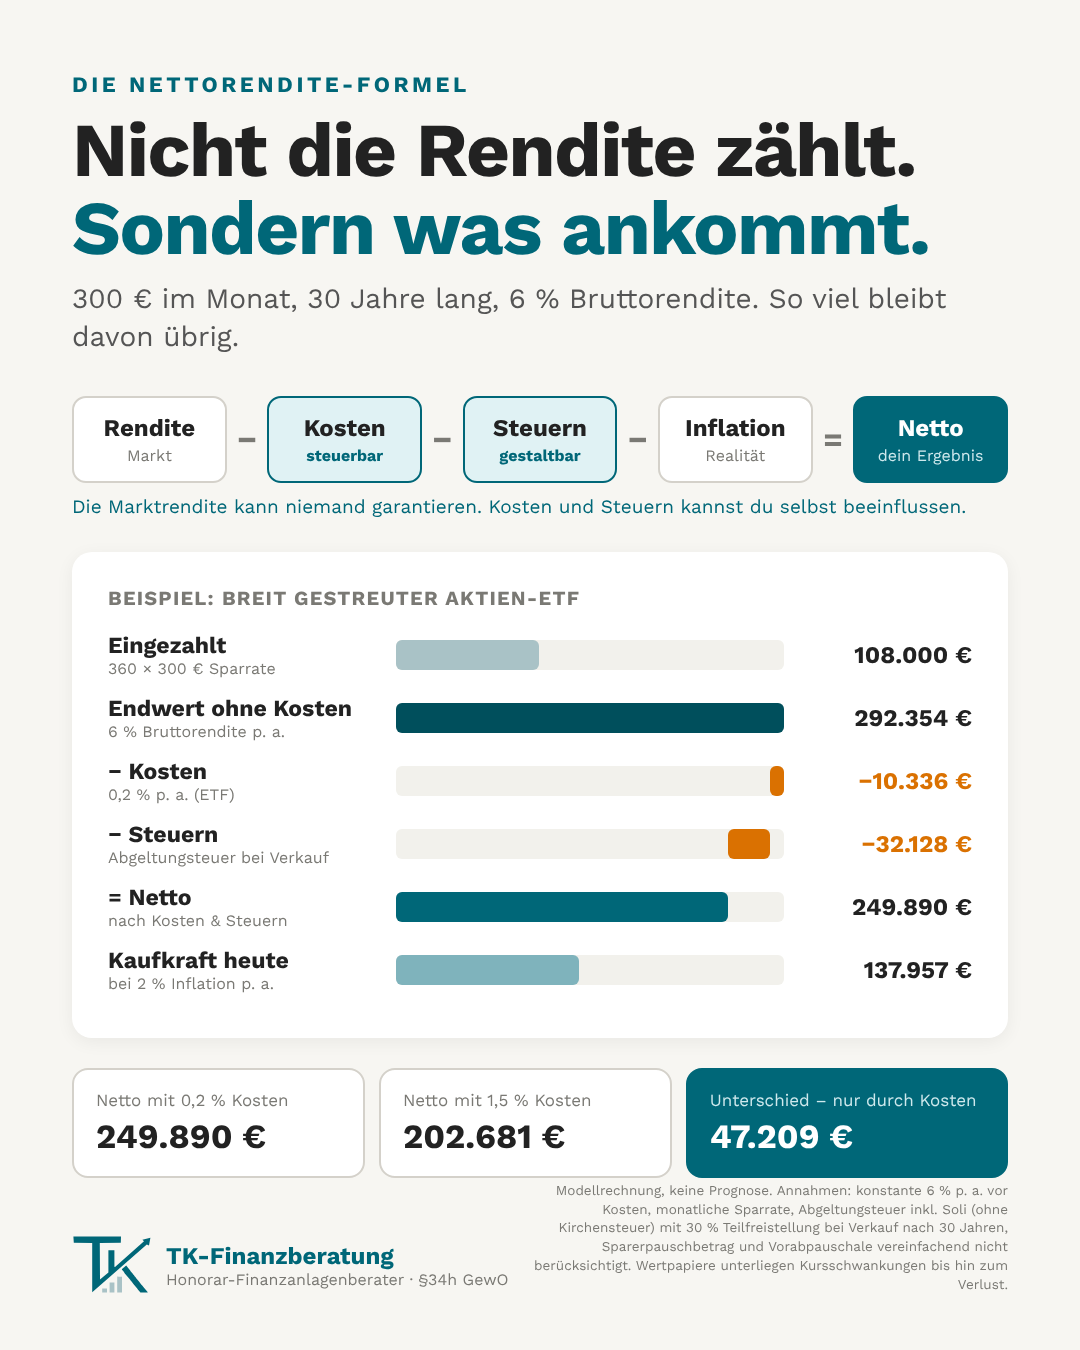
Hinter jeder Geldanlage steht eine einfache Rechnung. Sie zeigt, wo Ihr Ertrag unterwegs verloren geht – und an welchen Stellen Sie eingreifen können:
Zwei der vier Größen liegen außerhalb Ihrer Kontrolle: Wie sich Märkte entwickeln und wie hoch die Inflation ausfällt, kann niemand verlässlich vorhersagen. Die beiden anderen – Kosten und Steuern – sind dagegen weitgehend eine Frage von Entscheidungen. Genau dort setzt eine gute Anlagestrategie an.
Ein Rechenbeispiel über 30 Jahre
Angenommen, Sie sparen 30 Jahre lang monatlich 300 € in einen breit gestreuten Aktienfonds. Insgesamt zahlen Sie damit 108.000 € ein. Der Markt liefert in diesem Modell konstant 6 % pro Jahr vor Kosten. Verglichen werden zwei Varianten, die sich nur in den laufenden Kosten unterscheiden:
| Nach 30 Jahren | ETF 0,2 % Kosten | Aktiver Fonds 1,5 % Kosten |
|---|---|---|
| Eingezahlt | 108.000 € | 108.000 € |
| Endwert ohne Kosten (6 % p. a.) | 292.354 € | 292.354 € |
| − Verlust durch Kosten | −10.336 € | −68.235 € |
| Depotwert vor Steuern | 282.018 € | 224.119 € |
| − Steuern bei Verkauf | −32.128 € | −21.439 € |
| Netto nach Kosten & Steuern | 249.890 € | 202.681 € |
| Kaufkraft in heutigem Geld (2 % Inflation) | 137.957 € | 111.894 € |
Modellrechnung, keine Prognose. Annahmen: monatliche Sparrate, konstante Wertentwicklung von 6 % p. a. vor Kosten, laufende Kosten als jährlicher Abzug von der Rendite, Ausgabeaufschläge nicht berücksichtigt. Besteuerung mit Abgeltungsteuer und Solidaritätszuschlag (26,375 %, ohne Kirchensteuer) auf den Gewinn bei Verkauf nach 30 Jahren unter Anwendung der Teilfreistellung von 30 % für Aktienfonds; Sparerpauschbetrag und Vorabpauschale vereinfachend nicht berücksichtigt.
Das Ergebnis: Bei identischer Sparleistung und identischem Markt bleiben in der günstigen Variante rund 47.000 € mehr übrig. Das entspricht fast der Hälfte der gesamten Einzahlungen. Noch deutlicher wird es vor Steuern: Die teurere Variante verliert über die Laufzeit knapp 68.000 € allein an Kosten.
Hebel 1: Kosten – der Faktor, den Sie vollständig steuern
Kosten wirken unscheinbar, weil sie als kleiner Prozentsatz angegeben werden. Über lange Zeiträume entfalten sie aber denselben Zinseszinseffekt wie die Rendite – nur in die falsche Richtung. Jeder Euro, der jährlich an Kosten abfließt, fehlt danach auch für alle künftigen Erträge.
Typische Kostenquellen, die Sie prüfen sollten:
- Laufende Produktkosten (TER bzw. Gesamtkostenquote): bei breit gestreuten ETFs häufig deutlich unter 0,3 % pro Jahr, bei aktiv gemanagten Fonds nicht selten über 1,5 %.
- Einmalige Kosten wie Ausgabeaufschläge, die vor allem bei Bankfonds noch üblich sind.
- Kosten von Mantelprodukten, etwa bei fondsgebundenen Versicherungen, die zusätzlich zu den Fondskosten anfallen.
- Depot- und Transaktionskosten sowie Vertriebsvergütungen, die oft in den Produktkosten enthalten und deshalb kaum sichtbar sind.
Mein Grundsatz: Ich vermittle keine Produkte und erhalte keine Provisionen. Deshalb kann ich Kosten offen vergleichen – auch dort, wo die günstigere Lösung für niemanden etwas verdient. Mehr dazu im Beitrag ETF statt Bankfonds.
Hebel 2: Steuern und Förderung – Struktur statt Zufall
Die Abgeltungsteuer lässt sich nicht vermeiden, aber ihre Wirkung lässt sich deutlich beeinflussen. Entscheidend ist, die vorhandenen Spielregeln konsequent zu nutzen:
- Sparerpauschbetrag: 1.000 € Kapitalerträge pro Jahr bleiben steuerfrei, bei gemeinsam veranlagten Paaren 2.000 €. Ein korrekt verteilter Freistellungsauftrag ist die einfachste Maßnahme überhaupt.
- Teilfreistellung: Bei Aktienfonds sind 30 % der Erträge steuerfrei – ein Vorteil gegenüber vielen anderen Anlageformen.
- Steuerstundung: Bei thesaurierenden Fonds wird der größte Teil der Steuer erst beim Verkauf fällig. Das gestundete Kapital arbeitet bis dahin weiter.
- Staatliche Förderung: Mit dem Altersvorsorge-Depot ab Januar 2027 kommen Zulagen hinzu – etwa eine Grundzulage von bis zu 540 € pro Jahr und 300 € je Kind. Welche Förderung in Ihrer Situation ankommt, können Sie mit dem AVD-Rechner abschätzen.
Hebel 3: Inflation – reale statt nominaler Rendite
Inflation lässt sich nicht beeinflussen, aber sie muss in jede Planung einfließen. Bei 2 % Inflation halbiert sich die Kaufkraft eines Euros in rund 35 Jahren, bei 3 % bereits in etwa 23 Jahren. Im Rechenbeispiel entsprechen die 249.890 € nach 30 Jahren deshalb nur einer heutigen Kaufkraft von rund 138.000 €.
Daraus folgt zweierlei: Erstens sollte jede Zielrechnung – etwa für die Rentenlücke – in heutiger Kaufkraft erfolgen. Zweitens verliert Geld, das dauerhaft auf Konten mit Zinsen unterhalb der Inflation liegt, real an Wert. Sachwerte wie Aktien haben die Inflation in der Vergangenheit langfristig übertroffen; eine Garantie dafür gibt es nicht.
Und was ist mit Zeit und Struktur?
Zeit ist kein eigener Hebel, sondern ein Verstärker: Sie vergrößert den Effekt aller anderen Faktoren – den der Rendite ebenso wie den der Kosten. Wer früh beginnt, profitiert deshalb doppelt von einer günstigen Struktur.
Eine sinnvolle Vermögensstruktur beginnt nicht bei der Frage, wie viele „Töpfe“ man befüllen sollte, sondern bei Ihrer Situation:
- Liquiditätsreserve: Ein Notgroschen von typischerweise drei bis sechs Netto-Monatsausgaben verhindert, dass Sie in einer Krise zum falschen Zeitpunkt verkaufen müssen.
- Risikotragfähigkeit: Der Aktienanteil richtet sich nach Anlagehorizont und danach, welche Schwankungen Sie finanziell und emotional aushalten.
- Disziplin: Die beste Struktur nützt wenig, wenn sie im nächsten Kursrückgang aufgegeben wird. Einfachheit hilft, durchzuhalten.
Ein Hinweis zu einer häufigen Annahme: Nicht jeder Vermögenswert „erzeugt Einkommen“. Gold etwa wirft weder Zinsen noch Dividenden ab. Es kann eine Depotbeimischung zur Absicherung sein, ersetzt aber keine ertragbringenden Anlagen. Auch eine vermietete Immobilie ist kein Selbstläufer, sondern ein Klumpenrisiko mit Finanzierungs-, Instandhaltungs- und Leerstandsrisiken – die Entscheidung dafür sollte zu Ihrer Gesamtsituation passen.
Fazit
Rendite ist die Größe, über die am meisten gesprochen wird – und die man am wenigsten kontrollieren kann. Wer Vermögen aufbauen will, sollte deshalb zuerst auf das schauen, was sich steuern lässt: Kosten senken, steuerliche Spielräume nutzen, in Kaufkraft rechnen und eine Struktur wählen, die man auch in schwierigen Phasen durchhält.
Wenn Sie wissen möchten, wie hoch die Kosten Ihrer bestehenden Anlagen tatsächlich sind und was davon bei Ihnen ankommt, ist eine neutrale Prüfung Ihrer vorhandenen Geldanlage ein guter erster Schritt.
Häufige Fragen
Die Nettorendite ist der Teil der Rendite, der nach Abzug aller Kosten, Steuern und der Inflation tatsächlich als Kaufkraft bei Ihnen ankommt. Sie ist die Größe, die für Ihren Vermögensaufbau zählt.
Im Modell mit 300 € monatlich über 30 Jahre und 6 % Bruttorendite bleiben nach Steuern mit 0,2 % laufenden Kosten rund 249.900 €, mit 1,5 % rund 202.700 €. Der Unterschied von rund 47.200 € entsteht allein durch die Kosten. Es handelt sich um eine Modellrechnung, keine Prognose.
Die Marktrendite kann niemand garantieren. Die Kosten (Produktwahl, Depot, Vergütungsmodell der Beratung) und die steuerliche Struktur (Freibeträge, Teilfreistellung, staatliche Förderung) lassen sich dagegen gezielt gestalten.
Was kommt bei Ihnen an?
Ich prüfe Kosten, Steuerstruktur und Förderung Ihrer Geldanlage – neutral, provisionsfrei und mit nachvollziehbaren Zahlen.
Kostenloses Erstgespräch anfragen